Magazinul „La Doina”
Doina are un magazin de cartier în Drumul Taberei. Firma ei este SRL, microîntreprindere, plătitoare de TVA. La inventarul de la sfârșitul lunii găsește produse care nu mai pot fi vândute:
- de origine animală: 14 kg mezeluri și 9 kg lactate expirate, cu valoarea de achiziție de 1.300 lei fără TVA;
- de origine non-animală: 21 kg biscuiți, napolitane și pâine ambalată, expirate sau cu ambalajul deteriorat, cu valoarea de achiziție de 700 lei fără TVA.
În total, 2.000 de lei marfă, pentru care Doina a dedus la cumpărare 220 de lei TVA (cota de 11% la alimente). Prima idee e să le arunce la gunoi și să le scadă din gestiune. Dacă face asta, pierde bani și riscă amenzi.
Magazinul și persoanele sunt inventate. Exemplul arată pașii unei situații reale.
Pasul 1. Numește o comisie și inventariază marfa
Doina, ca administrator, numește printr-o decizie scrisă o comisie de două persoane: ea, ca președinte, și Ionel, colegul care se ocupă de aprovizionare. Vânzătoarea care răspunde de gestiune nu face parte din comisie. Comisia trece fiecare produs într-o listă: denumirea, lotul, data expirării, cantitatea și valoarea de achiziție.
De ce: comisia se numește prin decizie scrisă a administratorului (OMFP nr. 2861/2009), iar gestionarul mărfii verificate nu poate face parte din ea. Lista și procesul-verbal sunt documentele care justifică scoaterea din gestiune.
Model gratuit: decizia de numire a comisiei →
Pasul 2. Scoate marfa de la vânzare și separ-o
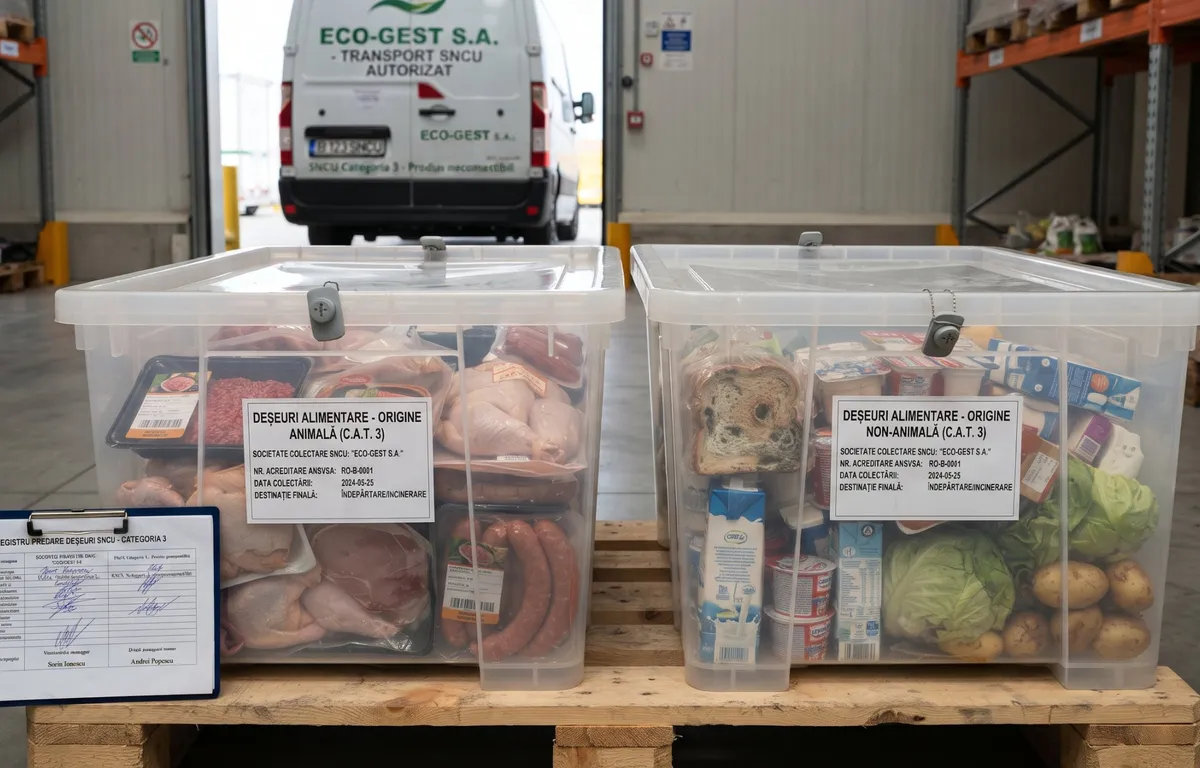
Mezelurile și lactatele merg într-o ladă frigorifică separată, etichetată „Nu este destinat consumului uman”. Biscuiții și pâinea merg într-o cutie separată, în depozit.
De ce: vânzarea produselor expirate se sancționează. Produsele de origine animală retrase din comerț sunt subproduse de categoria 3 (Regulamentul CE nr. 1069/2009) și se predau doar unui operator autorizat sanitar-veterinar.
Pasul 3. Întocmește procesul-verbal de scoatere din gestiune
Comisia semnează procesul-verbal: lista produselor, motivul („termen de valabilitate expirat”, „ambalaj deteriorat”) și propunerea de predare la eliminare.
Model gratuit: procesul-verbal de scoatere din gestiune →
Pasul 4. Predă marfa unei firme autorizate și păstrează documentele
Doina are cu Waste End Story un contract anual, cu colectare la cerere. Sună, iar mașina vine în aceeași săptămână. Marfa se cântărește la predare, iar Doina primește două documente:
- Formularul de încărcare-descărcare deșeuri nepericuloase (Anexa 3 la HG nr. 1061/2008), pentru tot ce a predat, de origine animală și non-animală;
- Documentul de mișcare a subproduselor de origine animală nedestinate consumului uman (Regulamentul CE nr. 1069/2009), pentru mezeluri și lactate.
Fiecare document se completează, se semnează și se ștampilează în trei etape: de Doina, la predare; de transportator, la preluare; de procesator, la descărcare. După ultima semnătură, documentul arată că marfa a ajuns la eliminare.
De ce: aici e cheia. Codul fiscal acceptă cheltuiala și scutește de ajustarea TVA doar „dacă se face dovada distrugerii”. Normele de aplicare spun că predarea către o unitate specializată este o astfel de dovadă.
Pasul 5. Contabilul înregistrează scoaterea din gestiune
Doina îi trimite contabilului dosarul complet:
- decizia de numire a comisiei;
- procesul-verbal, cu lista produselor;
- formularul Anexa 3 și documentul de mișcare a subproduselor, cu toate semnăturile.
Contabilul scoate marfa din gestiune și nu mai ajustează TVA-ul dedus.
Pasul 6. Completează evidențele
Doina trece predarea în evidența gestiunii deșeurilor (HG nr. 856/2002) și în evidența subproduselor predate, apoi păstrează documentele.
Model gratuit: evidența gestiunii deșeurilor →
Model gratuit: evidența subproduselor predate →
Ce a câștigat Doina
| Fără documente | Cu documente | |
|---|---|---|
| TVA de returnat la stat | 220 lei | 0 lei |
| Risc de amendă pentru vânzarea produselor expirate sau pentru aruncarea subproduselor la gunoi | da | nu |
| Dacă firma ar plăti impozit pe profit (16%) | cei 2.000 lei nu se deduc: 320 lei impozit în plus | cheltuială deductibilă |
Pentru microîntreprinderi, care plătesc impozit pe venit, deductibilitatea nu schimbă impozitul. Câștigul rămâne TVA-ul și evitarea amenzilor.
Data viitoare: donează înainte să expire
Produsele aproape de data durabilității minimale, încă bune de consum, pot fi donate pe bază de contract, de exemplu unei bănci de alimente. Transferul lor nu este considerat livrare în scopuri de TVA (Codul fiscal, art. 270 alin. 8), iar costul este deductibil (art. 25 alin. 4 lit. c pct. 4–6). Pentru produsele deja expirate, singura variantă legală rămâne predarea la eliminare.
Model gratuit: evidența transferurilor gratuite de alimente →
Baza legală, pe scurt
- Codul fiscal, art. 25 alin. (4) lit. c) pct. 3: cheltuiala cu stocurile degradate calitativ este deductibilă dacă se face dovada distrugerii.
- Codul fiscal, art. 304 și Normele metodologice, pct. 78: nu se ajustează TVA dedus pentru stocurile degradate care nu mai pot fi valorificate și a căror distrugere este dovedită.
- OMFP nr. 2861/2009: comisia de inventariere se numește prin decizie scrisă.
- HG nr. 1061/2008, art. 19–22 și Anexa 3: transportul deșeurilor nepericuloase se face cu formularul de încărcare-descărcare, în trei exemplare.
- Regulamentul CE nr. 1069/2009 și Regulamentul UE nr. 142/2011: subprodusele de origine animală circulă cu document comercial și se predau operatorilor autorizați.
Exemplul are scop informativ și nu este consultanță fiscală. Aplicarea concretă o confirmați cu contabilul firmei.
asociat Waste End Story SRL. Waste End Story colectează deșeurile restaurantelor, magazinelor și cabinetelor medicale din București și Ilfov.